Rainer Bizenberger
Co-Head Turnaround and Restructuring DACH, Partner & Managing Director
Munich
Rainer Bizenberger
Partner & Managing Director - Munich


Der operative Cashflow der deutschen Automobilhersteller ist erstaunlicherweise robust im Mehrjahresvergleich, getragen im Wesentlichen vom profitablen Kerngeschäft sowie vom Working Capital Management. Das Verhältnis des operativen Cashflows zum Umsatz der deutschen OEMs ist robust seit 2018 geblieben. Wird er ausreichen, um den Kapitalbedarf für die laufende Transformation zu decken?
Die deutsche Automobilindustrie befindet sich nach wie vor in einer herausfordernden Transformation, für die es keine Blaupause gibt. Ein dezimierter Gesamtmarkt, Investitionsdruck für die Transformation des Antriebs sowie neue chinesische Wettbewerber, die die Spielregeln neu definieren, sorgen für den perfekten Sturm. Weiterhin unberechenbare US-Zölle und geopolitische Unsicherheiten prägen die öffentliche Debatte. Parallel zu diesen massiven Herausforderungen ist das bisherige operative Kerngeschäft der Branche keineswegs zusammengebrochen. Im Gegenteil: Für den Moment trägt das Verbrenner-Geschäft maßgeblich weiterhin zu einer recht auskömmlichen operativen Cashflow-Entwicklung bei. Nur reicht diese immer weniger aus, um den massiven Kapitalbedarf der laufenden Transformation zu decken. Der steigende Finanzierungsbedarf kommt aus dieser Lücke, nicht aus dem Einbruch des Kerngeschäfts. Zusätzlich steigt der risikofreie Zinssatz stetig an und wird die aus der operativen Geschäftstätigkeit generierten Mittelzuflüsse zunehmend belasten. Damit stellt sich trotz eines seit 2019 stabilen operativen Cashflows die Frage, wie man die laufende Transformation weiter finanzieren kann.
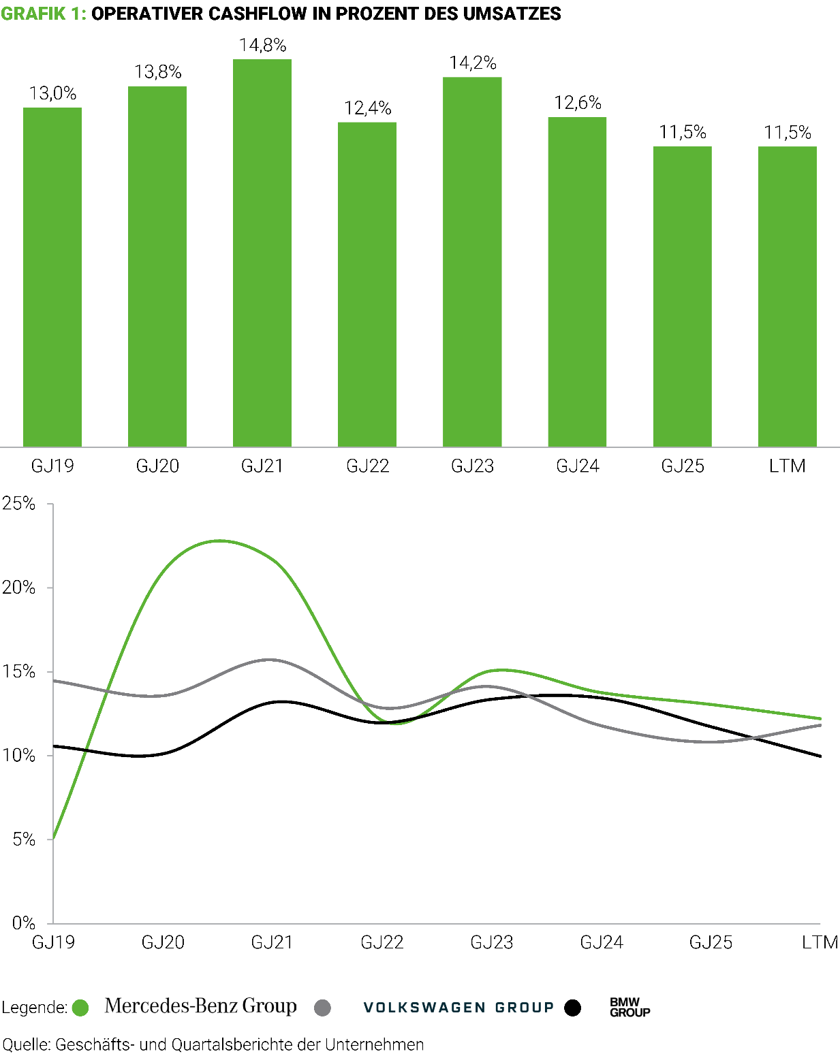
Ein Blick auf den operativen Cashflow zeigt zunächst ein beständiges positives Bild. Gemessen am Umsatz hat sich der operative Cashflow der großen deutschen Automobilhersteller nach dem außergewöhnlichen Niveau der Pandemiejahre wieder normalisiert und bewegt sich seither konstant – bei zuletzt 11-12% des Umsatzes (siehe Grafik 1). Getragen wird diese Stabilität vor allem vom klassischen Verbrennergeschäft, das nach wie vor profitabel ist und weiterhin den Großteil der Erträge liefert. Zusätzlich kommt erfolgreiches Working Capital Management dazu. Im Ergebnis bleibt das operative Geschäft profitabel und stabil. Das operative Fundament ist damit intakt – auf den ersten Blick. Auch wenn sich im zweiten Quartal 2026 eine Abschwächung (i.W. durch vereinzelte Fahrzeugüberhänge) abzeichnete: Die Herausforderung besteht nicht darin, Cash zu erwirtschaften, sondern darin, dass dieses zunehmend nicht mehr ausreicht, um den Kapitalbedarf für die laufende Transformation zu decken.
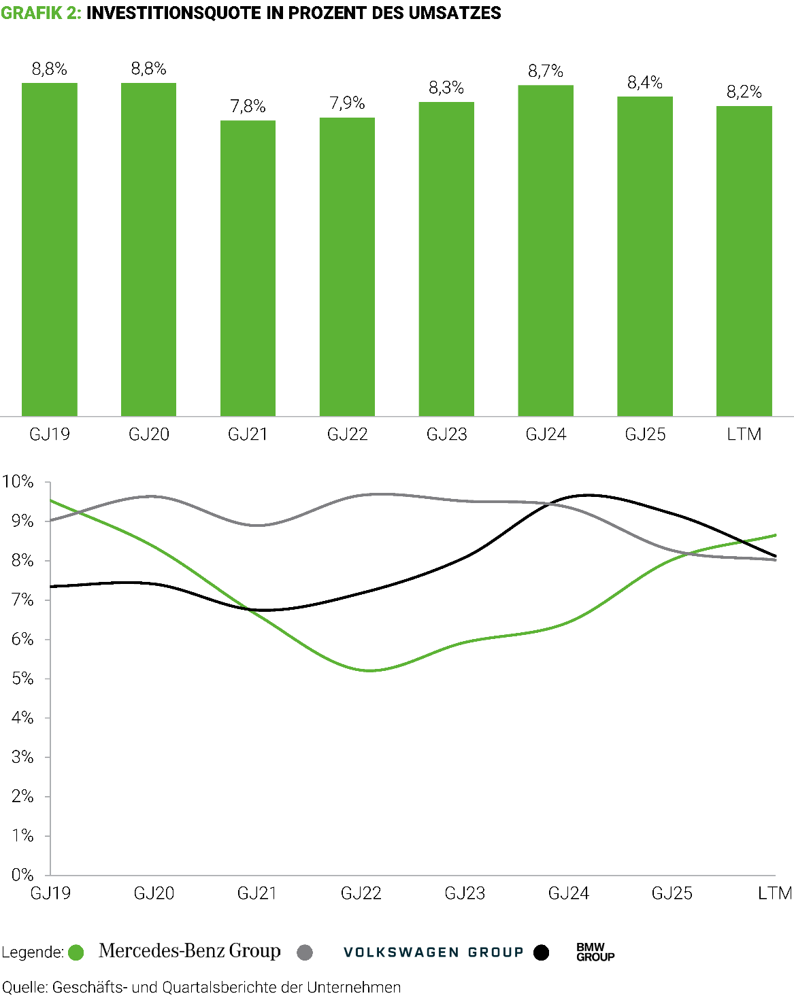
Der Befund spiegelt sich auch in den übrigen Kennzahlen: Die Umsätze der Branche sind seit 2019 gestiegen und die operativen Ergebnisse weitgehend stabil geblieben. Das operative Geschäft wird also zunehmend schlechter in frei verfügbare Mittel umgewandelt, weil ein wachsender Teil des erwirtschafteten Cashflows in Investitionen und in das im Working Capital gebundene Kapital fließt. Genau hier liegt der Engpass. Die Investitionsquote verharrt auf hohem Niveau und lag zuletzt bei 8,2 % (siehe Grafik 2). Damit rückt der Kapitaleinsatz immer näher an das heran, was das operative Geschäft überhaupt hergibt. Von den rund 11,5 % operativem Cashflow bleiben nach Abzug der Investitionen nur noch etwa 3,3 Prozentpunkte des Umsatzes übrig – und das, bevor Steuern, Zinsen und Schuldentilgung bedient sind. Auffällig ist dabei nicht nur die Spanne, sondern auch das Niveau: Über alle Hersteller hinweg liegen die Investitionsquoten zuletzt mit 8,0 bis 8,6 Prozent eng beieinander, also durchweg hoch. Der Spielraum, den das Kerngeschäft für die Finanzierung der Transformation lässt, wird also strukturell enger – und damit steigt der Bedarf an externem Kapital. Der steigende Zinssatz wird dies im aktuellen und kommenden Jahr weiterhin erschweren.
Dass die Investitionen nicht sinken, liegt auf der Hand: Hersteller wie Zulieferer müssen zwei Antriebswelten gleichzeitig finanzieren. Zukunftsfähigkeit ist wichtig. Das Verbrennergeschäft liefert heute den Großteil der Erträge und muss wettbewerbsfähig bleiben. Parallel dazu ist die batterieelektrische Zukunft aufzubauen, zunehmend auch das softwaredefinierte Fahrzeug (SDV). Diese doppelte Last bindet über Jahre Kapital in beiden Systemen, ohne dass eines davon bereits die Renditen liefert, die zur Refinanzierung des jeweils anderen nötig wären.
Erschwerend kommt hinzu, dass sich diese Investitionen langsamer amortisieren als geplant. Die Transformation erfolgt regional mit unterschiedlichen Geschwindigkeitsgradienten. Der Hochlauf der Elektromobilität verläuft in Europa verhaltener als noch vor wenigen Jahren kalkuliert. Die erwarteten Stückzahlen werden verfehlt, Skaleneffekte bleiben aus, und die hohen Vorleistungen in Entwicklung, Werkzeuge und Kapazitäten verteilen sich auf ein kleineres Volumen. Die Rückzahlung der Anfangsinvestitionen zieht sich damit entsprechend in die Länge.
Ein Teil der notwendigen Investitionen steht der Branche noch bevor, wodurch der Kapitalbedarf auf absehbare Zeit hoch bleibt. Zugleich ist damit aber auch die entsprechende Wertschöpfung noch nicht gehoben; das Potenzial ist vorhanden und lässt sich erschließen, sobald die heimischen Märkte nachziehen. Die Stärkung der Refinanzierung bleibt ein zentrales Thema und Antworten hierauf gibt es noch nicht – vor allem in der Zuliefererwelt.
Zeitgleich verschiebt sich auch die Finanzierungslandschaft. Klassische Banken ziehen sich zunehmend aus der Automobilfinanzierung zurück. Das liegt weniger an einem einzelnen Auslöser als am Zusammenspiel mehrerer Faktoren: dem gestiegenen Branchenrisiko, der schärferen Bankenregulatorik und dem wachsenden ESG- und Taxonomiedruck, der Engagements in kapitalintensive Transformationsbranchen verteuert. Insgesamt wird die Finanzierung der Automobilbranche für Banken teurer und weniger attraktiv. Gleichzeitig liegen die Leitzinsen der Zentralbanken weiterhin deutlich über dem Niveau der vergangenen Jahre. Da der Free Cashflow infolge der hohen Investitionen ohnehin begrenzt ist, bindet bereits der Kapitaldienst einen erheblichen Teil der verbleibenden finanziellen Mittel.
Die entscheidende Frage ist daher, wer die entstehende Finanzierungslücke schließt. Einen Teil des Kapitalbedarfs können chinesische Investoren auffangen – sowohl durch den Aufbau eigener Fertigungskapazitäten in Europa, etwa durch BYD im ungarischen Szeged, als auch durch Partnerschaften für unterausgelastete Werke, wie im Fall von Dongfeng und Stellantis. Auch der Staat versucht, zusätzliches privates Kapital zu mobilisieren: Über den Deutschlandfonds erleichtert das seit Dezember 2025 bestehende „Absicherungsinstrument für Transformationsindustrien“ Großinvestitionen unter anderem in der Automobilindustrie. Die KfW sichert diese gemeinsam mit Bankpartnern über Bürgschaften ab und schafft damit Finanzierungsspielräume, die andernfalls möglicherweise nicht zustande kämen. Für die verbleibende Lücke stehen klassische private Kapitalquellen dagegen nur eingeschränkt zur Verfügung. Private Debt stagniert angesichts zunehmender Rückgabewünsche seiner Investoren. Private Equity hat in der Automobilindustrie traditionell nur eine geringe Rolle gespielt und ist als potenzieller Finanzierer inzwischen nahezu verschwunden.
Cashflow, Kostenkontrolle und der Dialog mit den Kreditgebern sind die zentralen Hebel. Sie müssen parallel angegangen werden. Sie greifen unmittelbar ineinander und entfalten ihre größte Wirkung gemeinsam. Wer mit einer soliden Bilanz in diese Phase gestartet ist, behält Handlungsspielraum und kann die Investitionen der Transformation aus eigener Kraft und ergänzendem Fremdkapital stemmen. Höher verschuldete Unternehmen geraten dagegen früher unter Druck, weil operative Verbesserungen und Refinanzierung zeitlich zusammenfallen. Entscheidend ist deshalb, die eigene finanzielle Handlungsfähigkeit frühzeitig und aktiv zu sichern. Die operative Basis steht. Über den Erfolg der Transformation entscheidet jetzt die Finanzierung. Dabei ist es wichtig, auch eine glaubwürdige „Lender’s Story“ statt einer „Equity Story“ entwickeln zu können.
Melden Sie sich bei weiteren Fragen gern bei unseren Autoren des aktuellen Newsletters.
Wir freuen uns, Sie regelmäßig mit einem speziell für die deutsche Autoindustrie konzipierten Newsletter informieren zu können. Klicken Sie hier, um unseren Auto Newsletter Deutschland zu abonnieren.